色彩
今岁首以来������,钱币政策逐步趋向宽松������,市场预期起头改善������,股市强劲反弹������,实体经济也出现筑底迹象������。但是今年钱币政策到底会多宽松���?钱币政策宽松的渠路和抓手是什么���?一方面������,经济增长动能依然较弱������,整年稳增长压力较大������,客观上必要钱币政策发力������。另一方面������,过于宽松的钱币政策会回到大水漫灌的老路������,导致房价和债务攀升������,低效的传导机造使得实体经济问题无法真正获益���������D芄凰������,当前钱币政策依然面对着稳增长和稳杠杆的两难处境������。因而������,萦绕整年钱币政策的走向������,好比说央行流动性将开释到什么水平、出格是央行是否会短期内降准降息������,市场争议好多������,概想出现分化������。我们预计������,只有经济不产生超预期下滑������,今年央行仍将降准1-2次������,但4月降准该当不会降准����;同时今年央行并不会调整基准利率������,反而将内容性加快利率市场化鼎新������,推动利率并轨������,逐步取缔贷款基准利率����;钱币政策仍以稳重为总基调������,大水漫灌不会出现������,央行将更多使用结构性政策工具精准滴灌����������;诖������,我们以为当前股市大幅下和谐大幅上涨的概率都较低������,或许率处于盘整区间������,而只有当下半年实体经济真正复苏后股市能力突破瓶颈加快上行������。
一、预计央行整年还将降准1-2次������,4月降准的可能性较幼
第一������,当前实体经济逐步企稳������,财政政策也起头发力������,减轻了钱币政策稳增长的压力������。1月PPI同比上涨0.1%������,涨幅较之前有所收窄������,2月又与1月吃旖������,并未降至负增长������,出现出不变趋向����;今年以来发电量和货运量增长也起头加快������,3月六大发电集团耗煤量增速出现回升����;3月官方和财新PMI均大幅超出预期������,经济筑底趋向显露������。分歧于去年������,今年财政政策显著发力������,2万亿减税降费正逐步落实������,处所专项债刊行也在加快������,基建投资起头回升������,积极财政肯定水平上减轻了钱币政策稳增长的职守������。
单元:% |
 |
图1 PPI同比涨幅止跌回稳 数据起源:wind������,北京大学经济政策钻研所 |
|
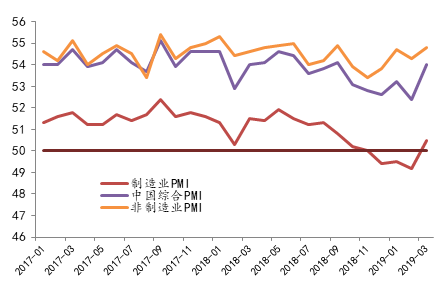 |
图2 3月PMI大超预期 数据起源:wind������,北京大学经济政策钻研所 |
|
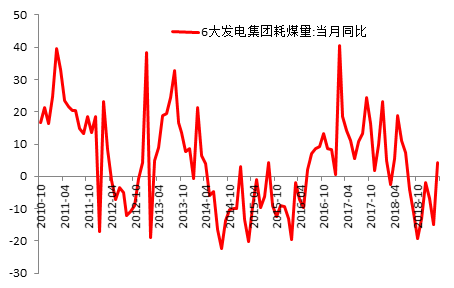 |
图3:发电集团耗煤量增速3月回升 数据起源:wind������,北京大学经济政策钻研所 |
第二������,当前银行间流动性丰裕������,资金面也并不火急必要央行降准������。去年以来������,央行5次下调法定筹备金率计算3.5个百分点������,今年1月份再次下调筹备金率0.5个百分点������,市场流动性已经相对充足������。2月末M2增长8%������,社会融资规模增长10.1%������,较去岁暮不变且有所回升������。出格是表表融资降幅也趋于不变������,宽信誉态势显著������,信贷投放量充足������。1-2月人民币贷款新增4.1万亿������,同比多增3748亿元���������K伎嫉接捎谟泄卣策持续发力������,企业贷款需要显著改善������,一二线城市房市成交量较为活跃等成分������,预计社融将持续回暖������,钱币乘数将有所扩大������,短期内并不火急必要降准来开释流动性������。
单元:% |
 |
图4 M2和社融增速有望回升 数据起源:wind������,北京大学经济政策钻研所 |
|
第三������,银行筹备金率与国际比力已经位于合理区间������,降准空间并不大������。近几年出处于央行监管政策变动、新钱币政策工具引入、银行业务创新等成分������,银行超额筹备金率持续降低������,当前已经降至2%以下������。加上多年来央行不休降低法定筹备金率������,当前银行筹备金率与其他国度相比并不高������,处于较为合理的地位������。固然部门蓬勃国度法定筹备金率低于我国������,但超额存款筹备金率较高������。好比������,美国和欧元区的超额筹备金率都略高于10%������,导致总的筹备金率在12%左右������,日本超额筹备金率更是靠近30%������,导致总筹备金率也靠近30%������。与之对比������,我国大型和中幼型银行法定筹备金率已经别离降至13.5%和11.5%������,加上2%不到的超额筹备金率������,总筹备金率与欧美国度相比并不逾越太多������。因而������,我王法定筹备金率的下调空间有限������,央行也会比力慎用降准工具������。
单元:% |
 |
图5:银行筹备金率处于合理区间 数据起源:wind������,北京大学经济政策钻研所 |
|
二、我们预计今年基准利率不会下调������,而利率市场化鼎新将内容性加快推动������,利率并轨将是重要方向������,贷款基准利率有望取缔
第一������,利率并轨和利率市场化鼎新是央行降低现实利率的重要方向������。经过持久的利率市场化鼎新������,重要贷款利率已经市场化������,市场利率和基准利率近年来出现较大幅度偏离������。好比������,2015年底以来基准利率始终维持不变������,但同期市场利率却显著颠簸���������K伎嫉交祭手匾氲盅捍罾屎痛笮凸蟠罾使夜������,降低基准利率已难以直接影响民营和中幼微企业融资成本������,与结构性钱币政策指标也背路而驰������。去年下半年以来������,利率并轨起头呈此刻央行钱币政策表述中������,也是今年央行部署的九项沉点工作之一������。尽快实现利率并轨������,通顺钱币市场和信贷市场之间的利率传导������,预计将是下一步央行的工作沉点������。预计贷款利率市场化将吓宗存款利率������,贷款基准利率有望鄙人半年首先取缔������。
第二������,市场利率已经处于低位������,降低基准利率也无法直接改善资金传导渠路不畅问题������。当前银行间市场流动性比力丰裕������,7日回购利率和一周SHIBOR均在2.5%以下������,出格是今年以来SHIBOR均在较低的区间内幼幅震荡������,注明当前更沉要的问题依然是若何将银行资金有效疏导到实体经济中������,与基准利率是否下调并无直接关系������。
单元:% |
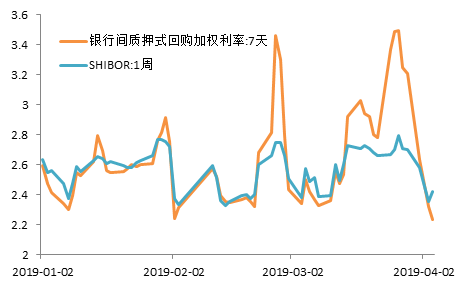 |
图6:银行间利率低位徘徊 数据起源:wind������,北京大学经济政策钻研所 |
|
第三������,实体经济贷款成本已经有所降落������,降息反而会使得资金脱实向虚������。在去年加大对民营企业和中幼微企业的融资支持后������,人民币贷款均匀利率有所降落������,去年四时度环比降低0.31个百分点����;今年2月末十年期国债收益率也较岁首降落了70多个基点���������K伎嫉浇谝欢线房地产买卖较为活跃������,股市也反弹上涨������,降低基准利率反而可能造成部门经济过热和资产价值上涨过快������,导致资金脱实向虚������,不切合稳重的钱币政策取向������。
单元:% |
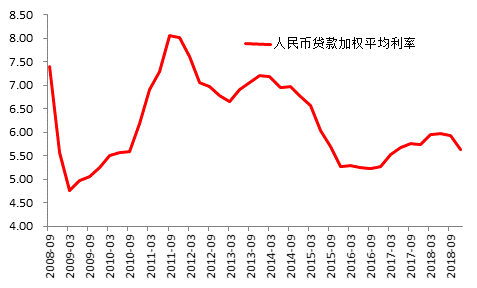 |
图7:人民币贷款均匀利率有所降落 数据起源:wind������,北京大学经济政策钻研所 |
|
单元:% |
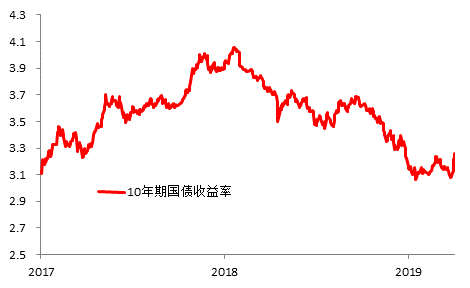 |
图8:十年期国债收益率位于低位 数据起源:wind������,北京大学经济政策钻研所 |
|
三、钱币政策仍以稳重为总基调������,大水漫灌不会出现������,央行将更多使用结构性政策工具精准滴灌������,通顺钱币传导渠路
首先������,沉回加杠杆和大规模投资刺激经济增长的旧模式不具备现实基础������,当前政策调整也并非以往的大水漫灌������。我国本钱边际产出持续走低������,再依附基础设施建设和房地产投资等大规模刺激政策������,对经济的推作为用极度有限������,只会加剧不平衡不充分发展矛盾������,带来诸多问题������。固然去年宏观杠杆率有所降落������,但岁暮总杠杆率依然靠近250%������,处于较高水平������。一些结构性债务问题依然存在������,企业杠杆率、居民债务收入比等仍处于国际高位������,PPP和棚改投资又导致处所当局堆集了大量隐性债务������。因而������,宏观上持续加杠杆的空间并不大������,当前钱币政策趋于宽松只是为了对冲金融系统去杠杆严监管造成的流动性严重������,大水漫灌几无可能������。
单元:占GDP(%) |
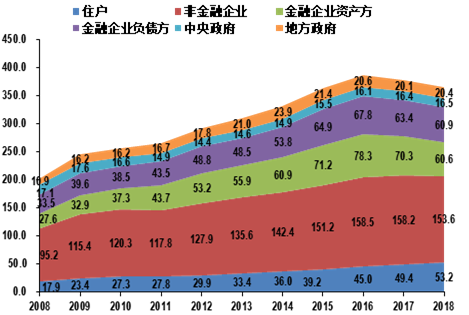 |
图9:我国宏观杠杆率依然较高 数据起源:CNBS������,北京大学经济政策钻研所 |
|
其次������,央行将更多使用结构性政策工具精准滴灌������,通顺资金传导渠路������。当前钱币政策的重要困境并非流动性严重������,而是钱币政策传导机造有效性不及������,资金难以流向实体经济������,民营企业和幼微企业融资难问题仍在������。去年以来������,央行使用了大量结构性钱币政策工具������,蕴含扩大MLF等工具担保品领域������,增长再贷款和再贴现额度������,下调中幼企业再贷款利率������,创设TMLF和CBS等������。今年结构性钱币政策工具仍是重要发力方向������,预计央行将持续使用TMLF和CBS等工具������,同时通过加快推动利率市场化鼎新逐步转向价值型钱币政策调控������。
四、股市大幅下和谐大幅上涨的概率都较低������,或许率处于盘整区间������,预计到下半年实体经济真正复苏后股市能力突破瓶颈加快上行
第一������,去年十月底到今年两会股市急剧上行来自于政策周期驱动下的预期改善和信心复原������。从去年10月底起政策起头急剧调整������,稳增长成为重要指标:10月底刘鹤和一行两会高层密集表态������,11月初习近平召开民营企业家座谈会������,表白了中央支持民营和幼微企业发展的坚定刻意����;10月央行定向降准后又在今年1月全面降准����;12月经济工作会议后市场普遍预期中央将推出更大规模减税降费������,今年两会提出整年减税降费2万亿������,同时上调财政预算赤字率和处所专项债规模����;此表������,中央也在去年底调整了业务政策������,中美业务交涉获得了积极进展������,有望达成内容性和谈������。在这些政策支持下������,市场信心逐步复原������,推动了股市上涨������。
第二������,股市在两会后出现盘整������,近期大幅下和谐大幅上涨的概率都较低������。一方面������,实体经济已经显露复苏态势������,短期内股市不会出现大跌������。近期PPI同比增速实现下行态势������,发电量、货运量增长加快������,PMI也超预期涨至荣枯线以上������,同时减税降费政策正逐步落地������,基建投资起头回升������,政策不休发力也将助推实体经济企稳回升������。另一方面������,政策生效仍有时滞������,实体经济回稳基础也不牢固������,股市大涨的推动力短期也难以形成������。当前钱币政策不会再现大水漫灌������,将越发注沉精准滴灌������,财政政策也难有超预期变动������,而减税降费政策影响实体经济仍存在肯定过渡期���������K伎嫉降鼻熬没乖谥底������,PMI新出口订单指数仍低于荣枯线������,汽车消费也依然低迷������,预计实体经济短期内难有急剧反弹������。因而������,短期内股票市场难以再现前期大幅涨跌������,三季度前跌破2800点或超过3500点的可能性都极度低������。
2018年1月1日=100 |
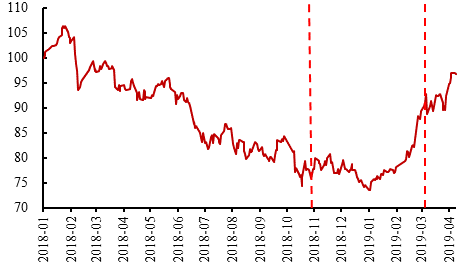 |
图10:政策周期驱动上证综指急剧上涨 数据起源:WIND������,北京大学经济政策钻研所 |
|
第三������,新的经济周期有望在年中启动������,三季度后稳重牛市依然可期������。该当看到������,这一轮政策周期的刺激规模罕见������。据我们测算������,今年宽口径下的现实赤字率将达到6.5%������,较去年的4.7%大幅提高����;2万亿减税降费将显著提振企业投资和出产������,提高GDP增速0.6个百分点左右����;当前社融和贷款增速也显著改善������,去杠杆已转化为稳杠杆������。陪伴着政策逐步落地������,加之中美业务协定达成������,新一轮经济周期将在年中启动������,有望提振投资者信心������,在三季度后有望推动股市突破瓶颈加快上行������。